hypotéky

Ilustrační fotografie

Mimořádné splátky hypoték. Vyplatí se?

Půjčky a spoření

Nový zákon o spotřebitelském úvěru před časem značně usnadnil mimořádné splátky hypoték. Až čtvrtinu původní výše úvěru ročně ale prozatím nemůže splatit každý. Změna se týká nově sjednaných nebo refixovaných hypoték. Pokud ale máte z nedávné doby extrémně nízkých sazeb zafixovaný výhodný úrok, přínos mimořádné splátky je mizivý. Peníze tak raději využijte jako finanční rezervu pro nenadálé výdaje.

Ilustrační fotografie

Češi americkým hypotékám zatím nepodlehli

Půjčky a spoření

Takzvaná americká hypotéka je populární mezi Američany i Evropany zejména díky svojí neúčelovosti, stejně jako výhodnější úrokové sazbě oproti běžným úvěrům. Češi ale podle posledních statistik kouzlu tohoto produktu zatím příliš nepodlehli, říká Milan Voldřich, ředitel úvěrových produktů Raiffeisenbank.

Ilustrační fotografie

Budou hypotéky luxusním zbožím? U refinancování může nastat tento problém!

Půjčky a spoření

Od října platí nová doporučení České národní banky (ČNB), která se týkají poměrových ukazatelů příjmů a zadlužení. Žadatel o hypotéku nesmí dlužit více než devítinásobek svého čistého ročního příjmu a součet všech jeho splátek nesmí tvořit více než 45 % příjmů. Na vyčíslení dopadu tohoto opatření zatím nemáme k dispozici dostatek informací, ale již nyní je jasné, že část klientů bude nucena korigovat svůj původní záměr. Na refinancování se nově stanovený poměr sumy dluhů k výši ročních příjmů (DTI) a poměr celkového součtu všech splátek úvěrů vůči všem příjmům žadatele (DSTI) nevztahuje. Lidé tak nezůstanou napospas stávající bance. Problematické ale může být vzhledem k dřívějším omezením ze strany ČNB refinancování nedávno poskytnutých 100% hypoték.

Ilustrační fotografie

Zpřísnění hypoték v praxi: Jak na něj dnes doplácí běžní žadatelé?

Půjčky a spoření

Přísnější podmínky, které platí od začátku října, komplikují řadě zájemců o vlastní bydlení možnost získání hypotéky. Ačkoliv jsou nově podmínky pro získání hypotéky výrazně složitější než doposud, cenová hladina úrokových sazeb je stále nižší, než tomu bylo před několika lety. Na tom nic nezměnilo ani listopadové zdražení úrokových sazeb Českou národní bankou. Podle analytiků jsou dnes problémem zejména nepřiměřeně nadsazené ceny bytů. S jakými problémy se nyní potýkají běžní klienti, kteří mají zájem o nákup vlastní nemovitosti?

Ilustrační fotografie

Půjčky a spoření

Hypotéky neustále zdražují, v říjnu měly banky žně

Nejúspěšnější měsíc mají za sebou banky, které poskytují hypotéky. V říjnu jich vyřídily 10 590, což je nejvíce v letošním roce a zároveň od loňského června. Vyplývá to z aktuálního ukazatele Fincentrum Hypoindex. Klienti chtěli využít na poslední chvíli výhodnějších podmínek pro získání hypotéky, protože od října platí zpřísnění nařízené Českou národní bankou (ČNB). Banky však ještě v říjnu zpracovávaly žádosti podané v září, na které se tato pravidla ještě nevztahovala. Říjen byl z pohledu počtu sjednaných hypoték nejúspěšnější za více než rok i přesto, že průměrná úroková sazba u hypoték vzrostla na 2,66 procenta.

Ilustrační fotografie

Komerční banka nabízí nově hypotéky s fixací až na 15 let

Půjčky a spoření

Klienti Komerční banky si nyní mohou vzít hypotéku s fixací úrokové sazby až na 15 let. Banka tak reaguje na zvýšený zájem klientů o delší fixace z posledních měsíců, který vychází z obavy dalšího předpokládaného nárůstu úroků.

Ilustrační fotografie

Hypotéka na 90 procent ceny ještě žije. Banky si však zájemce pečlivě vybírají

Půjčky a spoření

S očekávaným zítřejším zvýšením základní úrokové sazby Českou národní bankou (ČNB) se stále hovoří o jakémsi posledním zvonění výhodných hypotečních úvěrů na bydlení. Jenže ve skutečnosti nejsou hlavní příčinou postupně rostoucí sazby, ale zejména nedostupnost hypoték z hlediska množství vlastních příjmů a celkové bonity, na kterou nyní banky dle doporučení ČNB nahlížejí velmi pečlivě. A právě nedostatek vlastních prostředků je pro zájemce o bydlení v Praze tou největší překážkou. Přitom je ale stále ještě možné využít hypotéku na 90 procent kupní ceny a ti, kteří hledají novostavbu v Praze tak nemusí shánět statisíce navíc. Banky totiž mají s těmito klienty dobrou zkušenost a vědí, že je u nich delikvence, tedy neschopnost splácet, prakticky nulová.

Ilustrační fotografie

Hypotéky: Vypočítaví spekulanti těží z nových pravidel

Bydlení

Od začátku října platí nová pravidla pro poskytování hypoték. Kromě toho, že by úvěr neměl přesáhnout 80 procent hodnoty nemovitosti, zavedla Česká národní banka (ČNB) podmínky týkající se příjmu žadatelů. Zatímco střední třída tak oproti minulým měsícům dosáhne na vlastní bydlení podstatně hůře, nová vlna regulací nahrává spekulantům a investorům.

Ilustrační fotografie

Daně a mzdy

Říjnové změny u hypoték a daně: Co je dobré vědět?

Pořídit si nový byt či dům za hotové je pro naprostou většinu rodin nereálné. Hypotéka je tedy pro lidi, kteří chtějí řešit svoji bytovou situaci, jasnou volbou. Banky jsou přitom v posledních měsících z důvodů doporučení ČNB na klienty přísnější a od října podmínky pro poskytnutí hypotéky zpřísnily ještě více. To, že odpočet zaplacených úroků u hypotéky snižuje daňovou povinnost, se však nemění. Za jakých podmínek lze daňový odpočet uplatnit?

Ilustrační fotografie

Hypotéky nově! Přísnější pravidla pro žadatele: Co se změní od 1. října a proč?

Půjčky a spoření

Česká národní banka od října opět zpřísňuje doporučená pravidla pro získání hypotéky. Po zásadní změně z roku 2016, která regulovala možnost získání takzvaných stoprocentních hypoték, se nyní začnou uplatňovat limity pro poměrové ukazatele příjmů a zadlužení. Nově se nastavuje limit pro celkové zadlužení, a to ve výši devítinásobku čistého ročního příjmu, a dále limit pro maximální objem splátek, takže součet splátek všech závazků nebude moci překročit 45 % čistých příjmů.

Ilustrační fotografie

Roste zájem o hypotéky. Může za to blížící se omezení

Půjčky a spoření

Zájem o hypotéky v průběhu srpna vzrostl oproti červenci o téměř třetinu. Rostoucí trend lze očekávat i v průběhu září, kdy lze až do konce měsíce u České spořitelny požádat o hypotéku na poslední chvíli za stávajících podmínek. S ohledem na rostoucí cenu peněz na trhu Česká spořitelna od 19. září mírně zvyšuje úrokové sazby u hypoték.

Ilustrační fotografie

Zpřísnění hypoték zdraží nájmy. Zájemci o nové bydlení mají poslední tři týdny!

Bydlení

Nájem bytu 1+kk v pražských Letňanech vyjde na 11 tisíc korun, hypotéka na byt stejných parametrů ve stejné lokalitě pak přijde měsíčně o čtrnáct set korun levněji. To je situace na pražském trhu nájmů podle statistik realitního serveru UlovDomov.cz necelé čtyři týdny před tím, než ČNB přitvrdí bankám pravidla pro poskytování hypoték.

Ilustrační fotografie

Hypotéky: Co se dá očekávat na podzim?

Půjčky a spoření

Úrokové sazby hypoték podle Fincentrum Hypoindexu stagnují. To se ale nedá říci o hypotečním trhu jako celku. Pod pokličkou se mísí hned několik ingrediencí, které mohou na podzim znamenat poměrně dramatické omezení dostupnosti hypoték a také razantnější zvýšení úrokových sazeb.

Ilustrační fotografie

Doby levných hypoték končí!

Půjčky a spoření

Již podruhé během krátké doby Hypoteční banka zdražuje Jasnou hypotéku. K poslednímu navýšení jejích sazeb došlo 30. 7., kdy banka zvedla své sazby na pětiletých fixacích o jednu desetinu. Od 20. 8. budou pětiletky k dostání od 2,89 %, což znamená další navýšení o dvě desetiny. Celkem tedy Hypoteční banka od konce července zvedla sazby již o tři desetiny.

Ilustrační fotografie

Prodeje bytů: Nový problém jsou hypotéky!

Bydlení

Během roku 2017 vešel v platnost zákon, který upravuje hypotéky. Měl být reakcí na stále rostoucí tržní ceny nemovitostí, ještě donedávna na hypotéku totiž dosáhla takřka většina z nás, poptávka jen rostla a s ní i ceny. Nakolik je řešení zákonodárců rozumné se teď společně podíváme.

Ilustrační fotografie

Půjčky a spoření

Jak mít výhodnější hypotéku i v době zdražování?

Hypotéky pozvolna zdražují. Praxe ale ukazuje, že i přes rostoucí nabídkové úrokové sazby je s dobrou znalostí trhu možné mít lepší úrok, než banky nabízejí v sazebnících. Při porovnávání výhodnosti různých nabídek je ovšem dobré srovnávat nejen úrokovou sazbu, ale i celkové náklady, a to v rámci jednoho fixačního období. Kromě úroku je totiž s úvěrem spojena řada dalších poplatků.

Ilustrační fotografie

Jak financovat vlastní bydlení: Hypotékou, nebo úvěrem ze stavebního spoření?

Bydlení

Některé stavební spořitelny aktuálně nabízejí úvěr zajištěný nemovitostí s lákavou úrokovou sazbou začínající pod dvěma procenty. Jsou tyto nabídky opravdu výhodnější než hypotéka, na kterou dnes s úrokovou sazbou pod 2,5 procenta dosáhne méně než polovina žadatelů? Podívejte se, komu se úvěr ze „stavebka“ skutečně vyplatí, a na co byste si měli dát při porovnání s hypotékou pozor.

Ilustrační fotografie

Rozvádíte se s hypotékou na krku? Na tohle si dejte pozor

Bydlení

V České republice se rozvádí skoro polovina všech manželství. Nejčastěji po třech nebo pěti letech. Jednou z nepříjemností rozvodu jsou i finanční komplikace s vypořádáním majetku. Tou nejčastější a největší bývá společná hypotéka, která je až na dvacet i více let. Jak se nejlépe vypořádat, pokud slib manželství nevydrží dobu hypotéky? Existuje několik možností.

Aktuálně se děje

16. října 2026 13:40

8. října 2026 11:50

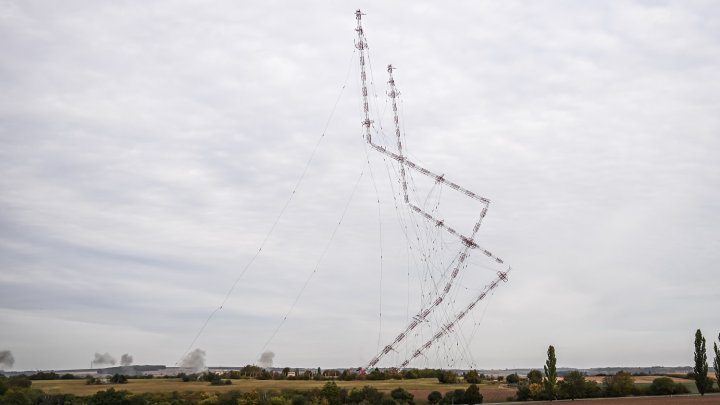
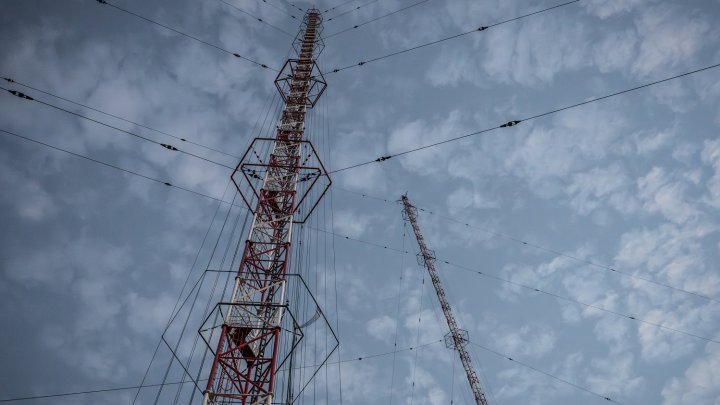
Stát nezachránil vysílač Liblice ani pro krizové situace. Nejvyšší stavba v Česku půjde k zemi

Dva 355 metrů vysoké stožáry vysílače Liblice, které jsou nejvyšší stavbou v České republice, čeká demolice. České Radiokomunikace přitom podle svého vyjádření opakovaně oslovovaly ministerstva i další státní instituce s možností využití stožárů například pro krizové situace nebo jako součást kritické infrastruktury. Zájemce, který by převzal péči o nákladnou infrastrukturu, se ale nenašel.

Zdroj: Marie Dvořáková

Další zprávy

Volkswagen

Komentář

Volkswagen chce zmrazit mzdy ve Škodě až do roku 2030. Úspěšnější automobilka má platit za krizi koncernu

Požadavek Volkswagenu na zmrazení mezd zaměstnanců Škody Auto až do roku 2030 je závažným signálem. Naznačuje, že problémy německého automobilového průmyslu se stále výrazněji přelévají do Česka, a to i do podniků, kterým se samotným ekonomicky daří. Volkswagen se podle odborů snaží přenést část nákladů své rozsáhlé restrukturalizace také na zaměstnance úspěšnějších koncernových značek.