hypotéky

Ilustrační fotografie

Doba rekordně levných hypoték je definitivně pryč

Půjčky a spoření

Česká národní banka (ČNB) na svém pravidelném zasedání opět zvýšila základní úrokové sazby, což se velmi brzy projeví ve zdražování hypotečních úvěrů. Navíc je velmi pravděpodobné, že hypoteční sazby porostou i nadále. Doba rekordně levných hypoték je tak definitivně pryč.

Ilustrační fotografie

Vyplatí se použít přebytečné peníze na mimořádnou splátku hypotéky?

Finance

V závěru roku lidé mnohdy zvažují, jak naložit s případným přebytkem svých financí. Na poslední chvíli například posílají jednorázový vklad na stavební spoření, aby získali maximální státní podporu za končící rok. Mimořádná splátka hypotéky se zase jeví jako příležitost ušetřit na budoucích splátkách a úrocích. Nový zákon mimořádné splátky úvěrů značně usnadnil a zlevnil. Vyplatí se však mimořádná splátka hypotéky, když máte z nedávné doby zafixovanou nízkou sazbu?

Ilustrační fotografie

Daně a mzdy

Co byste měli vědět o dani z nabytí nemovitosti?

Máte v plánu koupit dům, byt nebo třeba zahradu? Nezapomeňte, že budete mít co do činění s finančním úřadem, kterému musíte odvést povinný desátek. Co byste měli vědět o dani z nabytí nemovité věci? Kdo ji platí, kdy a v jaké výši? A za jakých okolností naopak daň platit nemusíte?

Růst úrokových sazeb

Úroky stoupají vzhůru. Zájem o hypoteční úvěry klesl, přesto bude letošní rok nejspíše rekordní

Půjčky a spoření

Komerční sdělení - Loni se úrokové sazby hypoték pohybovaly na historickém minimu. To ovšem nemělo moc dlouhého trvání. Ještě na sklonku roku 2016 přistoupily první banky k citelnému navýšení a finanční odborníci shodně predikovali, že tento trend bude pokračovat i v budoucnu. Lidé proto začali panikařit. Zájem o hypotéky byl enormní až do září 2017. Za tu dobu se průměrná hodnota úroku vyšplhala z 1,8 procent na 2,4. Bude hůř?

Ilustrační fotografie

ČNB opět zvýšila úrokové sazby. Podraží hypotéky?

Finance

Na začátku srpna 2017 zvýšila Česká národní banka klíčovou dvoutýdenní repo sazbu z tzv. technické nuly na 0,25 %. Je zjevné (a trh to zcela jednoznačně čekal), že se s tímto prvním poměrně malým zvýšením nespokojila a přistoupila s tříměsíčním odstupem k dalšímu zvýšení této klíčové úrokové sazby. Většina analytiků zvýšení o 0,25 procentního bodu na 0,5 % očekávala, ale ani zvýšení o 0,5 procentního bodu by nebylo žádným zásadním překvapením. Informuje David Eim, místopředseda představenstva společnosti Gepard Finance.

Ilustrační fotografie

Hypoteční trh pod palbou ČNB. Banky začínají přitvrzovat pravidla pro klienty

Půjčky a spoření

Centrální bankéři dosáhli svého, komerční banky sáhly k dalšímu zpřísnění poskytování hypotečních úvěrů. Zatímco až dosud tolerovaly, pokud klient banky spolufinancoval hypotéku jiným úvěrem například ze stavebního spoření, nyní přestávají tyto peníze považovat za vlastní zdroj. Přesně tak, jak už delší dobu požaduje Česká národní banka (ČNB).

Ilustrační fotografie

ČNB sazby neměnila. Hypotéky se prodávají okolo 2 procent

Finance

Průměrná nabídková sazba hypoték vzrostla v září na 2,20 %, vyplývá z aktuálních dat společnosti GOLEM FINANCE. Oproti loňskému roku se nyní hypotéky prodávají o 3 desetiny dráž. Kolik je to v přepočtu na koruny a jak se budou sazby vyvíjet dál?

Ilustrační fotografie

Jak se vám změní splátka hypotéky, budete-li refinancovat?

Půjčky a spoření

Úrokové sazby v poslední době vzrostly nejvíce u hypoték, kde poměr výše úvěru k hodnotě zástavy (LTV) přesahuje 80 %. Může za to omezení ze strany České národní banky (ČNB). Končí-li vám v současnosti 3letá nebo 5letá fixace, budete však aktuálně stále refixovat nebo refinancovat s výhodnější sazbou. Postupně se ale situace otočí, protože fixace budou končit klientům, kteří mají sazbu fixovanou v době nejnižších úroků. O kolik se vám pak může zvýšit splátka? A jak se změnilo refinancování díky nové legislativě?

ČNB, ilustrační fotografie

Finance

Všichni bankám věří, jen ČNB ne

Průměrné sazby hypoték se v srpnu podle Fincentrum Hypoindexu stále držely nad dvěma procenty. Aktuálně se index pohybuje na hranici 2,01 procenta. Pro realitní trh to ale není žádná převratná zpráva. Informuje Michaela Tomášková, výkonná ředitelka Central Group, a. s.

Ilustrační fotografie

Jak se zvýší splátka? Brzy budou končit fixace nejlevnějších hypoték

Půjčky a spoření

Úrokové sazby v poslední době vzrostly nejvíce u hypoték, kde poměr výše úvěru k hodnotě zástavy (LTV) přesahuje 80 %. Může za to omezení ze strany České národní banky (ČNB). Končí-li vám v současnosti 3letá nebo 5letá fixace, budete však aktuálně stále refixovat nebo refinancovat s výhodnější sazbou. Postupně se ale situace otočí, protože fixace budou končit klientům, kteří mají sazbu fixovanou v době nejnižších úroků. O kolik se vám pak může zvýšit splátka? A jak se změnilo refinancování díky nové legislativě?

Ilustrační fotografie

Jak financovat hypotékou při aktuálních omezeních?

Půjčky a spoření

Česká národní banka (ČNB) svými doporučeními postupně omezila maximální výši hypotéky na 90 % zástavní hodnoty nemovitosti (LTV). V červnu přitom přišla s dalšími omezeními, kdy bankám doporučuje také obezřetné vyhodnocování poměru výše zadlužení k ročním příjmům (DTI) nebo poměru sumy splátkových závazků k příjmům (DSTI). Praktické výpočty ukazují, že nejzásadnější z hlediska dostupnosti hypoték zůstává omezování LTV a snaha zamezit možnosti dofinancování z jiných cizích zdrojů.

Ilustrační fotografie

Jak a u kterých bank refinancovat hypotéku i bez doložení příjmu?

Půjčky a spoření

Komerční sdělení - Končí vám fixace hypotéky a přemýšlíte, jak ve splácení úvěru pokračovat? Společně s koncem fixace hypotéky máte možnost beztrestně odejít k jiné bance a hypotéku tzv. refinancovat. Hlavní motivací by mělo být získání lepších podmínek. Rozdíly jsou někdy opravdu značné. Lze však hypotéku refinancovat i bez doložení příjmu?

Ilustrační fotografie

Co se u hypoték změnilo a jaké další novinky nás ještě čekají?

Půjčky a spoření

Nový zákon o spotřebitelském úvěru, podle kterého se řídí i hypotéky, přinesl mnoho novinek. Vývoj v oblasti poskytování hypoték ovlivnila i nedávná omezení ze strany České národní banky (ČNB), kdy již nelze z hypotéky financovat 100 % hodnoty nemovitosti. Hovoří se však i o dalších regulacích. Co se u hypoték změnilo a jaké další novinky nás možná čekají?

Ilustrační fotografie

Bydlení

Přijde konec vlastního bydlení pro střední třídu?

Průměrné sazby hypoték se v květnu podle Fincentrum Hypoindexu zase o něco více vzdálily dvěma procentům. Aktuálně se index pohybuje na hranici 2,03 procenta. Na trh však mají daleko větší vliv zejména poslední aktivity ČNB, která po sérii nových doporučení přichází s daleko těžším kalibrem v podobě novely zákona o ČNB. Ta má dát centrální bance pravomoc stanovovat limity LTV, DTI a DSTI. A jestliže by byly nastaveny tak, jak ČNB deklaruje, na hypotéku by dosáhla jen hrstka vyvolených, mezi kterou rozhodně nepatří průměrně vydělávající rodina.

Ilustrační fotografie

Jak si splnit sen a bydlet ve svém? O hypotékách srozumitelně

Bydlení

Jak si splnit sen a bydlet ve svém, když váš plat patří spíše k průměrným? Navíc nemáte žádnou vlastní nemovitost do zástavy? Svoji touhu po hypotéce nemusíte vzdávat. Ale dříve, než o ni zažádáte, je dobré si ujasnit několik věcí. Banky jsou přísnější, přesto se jich otevřeně ptejte.

Ilustrační fotografie

Hypotéka nebo kombinace hypotéky a stavebka. Co vychází lépe?

Půjčky a spoření

Přísná regulace maximálních LTV a kvóty na úvěry od 80 – 90 % LTV přinášejí zdražování těchto typů hypoték. Klient má pak zpravidla na výběr ze dvou možností. Buď svůj záměr financovat kompletně hypotékou, nebo si pomoci úvěrem ze stavebního spoření. Která z variant vychází lépe? Informují GOLEM FINANCE.

Aktuálně se děje

16. října 2026 13:40

8. října 2026 11:50

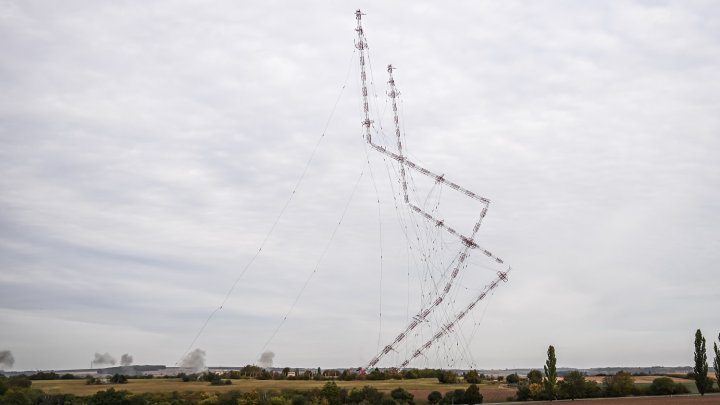
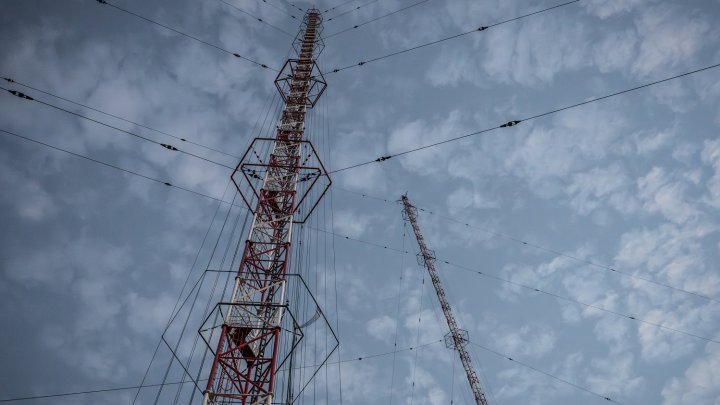
Stát nezachránil vysílač Liblice ani pro krizové situace. Nejvyšší stavba v Česku půjde k zemi

Dva 355 metrů vysoké stožáry vysílače Liblice, které jsou nejvyšší stavbou v České republice, čeká demolice. České Radiokomunikace přitom podle svého vyjádření opakovaně oslovovaly ministerstva i další státní instituce s možností využití stožárů například pro krizové situace nebo jako součást kritické infrastruktury. Zájemce, který by převzal péči o nákladnou infrastrukturu, se ale nenašel.

Zdroj: Marie Dvořáková

Další zprávy

Volkswagen

Komentář

Volkswagen chce zmrazit mzdy ve Škodě až do roku 2030. Úspěšnější automobilka má platit za krizi koncernu

Požadavek Volkswagenu na zmrazení mezd zaměstnanců Škody Auto až do roku 2030 je závažným signálem. Naznačuje, že problémy německého automobilového průmyslu se stále výrazněji přelévají do Česka, a to i do podniků, kterým se samotným ekonomicky daří. Volkswagen se podle odborů snaží přenést část nákladů své rozsáhlé restrukturalizace také na zaměstnance úspěšnějších koncernových značek.